

Processus budgétaire
Le budget constitue l’un des « axes moteurs » des activités d’une municipalité et, en quelque sorte, son gouvernail dans l’action. Un budget établi avec rigueur est le reflet des décisions prises par le conseil pour l’année à venir. À ce titre, il devrait servir d’outil de suivi, de contrôle, de référence et de mesure de rendement.

Pourquoi ce sujet est-il important ?
Lors de l’élaboration du budget1, on vise à concrétiser les orientations du conseil municipal en déterminant les priorités financières de la municipalité, et ce, dans l’optique de répondre aux besoins de la population.
Un processus budgétaire rigoureux favorise :
- une allocation judicieuse des ressources de la municipalité;
- des interventions cohérentes avec sa planification;
- l’atteinte des objectifs fixés dans le budget annuel, dont le respect de l’équilibre entre les revenus et les dépenses.
Un processus budgétaire déficient est susceptible de nuire :
- à l’efficience de la municipalité;
- aux services actuels ou futurs offerts à la population;
- à l’équité entre les générations.
Par exemple, des augmentations de taux de taxation non justifiées peuvent découler d’une mauvaise planification budgétaire.
1. Document de planification établissant les prévisions financières annuelles. Il doit prévoir des revenus au moins égaux aux dépenses qui y figurent. Il doit être adopté durant la période allant du 15 novembre au 31 décembre (lors d’une année d’élection générale, la période d’adoption est prolongée jusqu’au 31 janvier).

Quels sont les principaux points à retenir ?
En matière de planification
- Appuyez l’élaboration du budget sur des outils de planification à moyen et à long terme de la municipalité (ex. : planification stratégique, politiques, plans d’action, programme triennal d’immobilisations [PTI]).
- Développez des outils pour encadrer le processus budgétaire (ex. : lignes directrices qui traduisent les attentes du conseil, échéancier détaillé des étapes à franchir, liste de contrôle des exigences prévues dans les lois et règlements).
En matière d’élaboration du budget
- Collectez les données pertinentes et à jour pour la formulation des hypothèses en vue d’établir des prévisions de qualité.
- Assurez-vous d’une participation des responsables d’activité budgétaire2. Cela permet d’obtenir de meilleures données, d’améliorer leur compréhension du processus budgétaire, de faciliter les analyses et d’accroître leur imputabilité en matière de gestion financière.
- Favorisez la participation active des membres du conseil à l’élaboration du budget en vue de favoriser une prise de décision qui reflète les intérêts de la population et qui tient compte des capacités financières de la municipalité et de ses contribuables.
- Présentez aux membres du conseil des documents de préparation budgétaire qui exposent clairement les propositions et qui permettent de faire des choix budgétaires éclairés.
2. Fonctionnaire ou employé de la municipalité responsable d’une enveloppe budgétaire qui lui a été confiée.
En matière d’adoption et de distribution
- Assurez-vous que le budget est adopté par le conseil municipal au plus tard le 31 décembre lors d’une séance exclusive concernant le budget3 (lors d’une année électorale, la période est prolongée jusqu’au 31 janvier).
- Donnez un avis public annonçant la séance au cours de laquelle le budget doit être adopté, et ce, au moins huit jours avant celle-ci.
- Distribuez4 gratuitement le budget ou un document explicatif de celui-ci à chaque adresse civique sur le territoire de la municipalité.
En matière de contrôle et de suivi budgétaires
- Adoptez un règlement en matière de contrôle et de suivi budgétaires conforme aux exigences de la loi et veillez à son respect.
- Assurez-vous que chaque dépense est autorisée par le conseil ou par une ou un délégataire dûment désigné par règlement.
- Instaurez des mécanismes de contrôle et de suivi suffisants et rigoureux afin, d’une part, d’exercer une surveillance des résultats financiers par rapport aux choix budgétaires effectués et, d’autre part, d’entreprendre des actions cohérentes au moment opportun lorsque des écarts sont détectés ou anticipés.
En matière de reddition de comptes
- Assurez-vous de respecter les exigences de la loi :
- Deux états comparatifs5 doivent être déposés lors de la dernière séance du conseil tenue au moins quatre semaines avant la séance où le budget est adopté (lors d’une élection générale : dernière séance ordinaire tenue avant que le conseil cesse de siéger).
- Le rapport concernant les dépenses autorisées par une ou un délégataire doit être déposé au conseil.
- Le rapport financier de l’exercice précédent doit être transmis à la ou au ministre des Affaires municipales au plus tard le 30 juin6 suivant son dépôt en séance du conseil.
- Lors d’une séance du conseil tenue au plus tard en septembre7, la mairesse ou le maire doit faire rapport des faits saillants du rapport financier et du rapport de l’auditeur indépendant (vérificateur externe) pour l’année financière.
- Le rapport des faits saillants doit être diffusé sur le territoire de la municipalité, conformément aux modalités déterminées par le conseil.
- Effectuez en temps opportun une reddition de comptes suffisamment détaillée pour expliquer les variations d’un exercice à l’autre et les écarts significatifs, ainsi que l’effet des décisions sur les résultats financiers et le niveau de service à la population.
- Réalisez une reddition de comptes à différents niveaux (ex. : conseil municipal, direction générale) et modulez-la selon les besoins.
3. Séance où les délibérations du conseil et la période de questions portent exclusivement sur le budget, tout mode de financement d’une dépense qui y est prévue et, s’il y a lieu, le PTI.
4. En plus ou au lieu de cette distribution, le conseil peut décréter la publication du budget ou du document explicatif dans un journal diffusé sur le territoire de la municipalité.
5. Le premier état compare, pour une période définie par la Loi sur les cités et villes ou par le Code municipal du Québec, les revenus et les dépenses réels de l’exercice financier en cours avec ceux de l’exercice précédent. Le second état compare les revenus et les dépenses prévus au moment de la préparation de l’état pour la totalité de l’exercice financier courant (revenus et dépenses anticipés) par rapport à ce qui était prévu dans le budget.
6. Lors de la réalisation de l'audit, cette date était le 15 mai selon la loi. Cette dernière à été modifiée le 6 juin 2024.
7. Lors de la réalisation de l'audit, le rapport devait être fait au plus tard en juin. La modification a éré apportée à la loi le 6 juin 2024.

Quels sont les pièges à éviter?
- Avoir des rôles et des responsabilités qui ne sont pas bien définis, ne favorisent pas une compréhension commune du processus budgétaire et ne contribuent pas à la responsabilisation des intervenants.
- Fonder ses décisions sur une vision à court terme, au cas par cas, plutôt que sur les priorités.
- Pour les responsables d’activité budgétaire, ne pas disposer d’un portrait à jour des crédits disponibles avant l’engagement d’une dépense.
- Avoir une marge de prudence incluse dans les prévisions budgétaires qui n’est pas encadrée (ex. : mesure de l’importance, évaluation, balises) ni documentée de façon claire.
- Avoir une marge de prudence trop grande, ce qui peut entraîner la surévaluation des dépenses financées par la taxation et, de ce fait, une surtaxation.

Quelques trucs et astuces
- Mettez en place un encadrement formel et une description du processus budgétaire ainsi que des rôles et responsabilités. Cela permet d’instaurer des outils et des mécanismes de contrôle favorisant notamment le respect des exigences légales et réglementaires et une reddition de comptes suffisante et en temps opportun.
- Établissez des prévisions sur une base comparable à celle des états financiers, ce qui facilite le suivi et le respect des prévisions budgétaires.
- Ne vous contentez pas de vous appuyer sur les données des années antérieures pour établir vos prévisions. Les indexations prévues (ex. : contrats et ententes, indice des prix à la consommation), les tendances du marché, les modifications législatives et réglementaires, les changements d’orientations politiques, les entretiens planifiés et les nouveaux projets prévus ne sont que quelques-uns des facteurs à considérer dans l’élaboration d’un budget rigoureux.
- Discutez de l’importance de la marge de prudence incluse dans les prévisions budgétaires avec les membres du conseil.

Quelques concepts importants
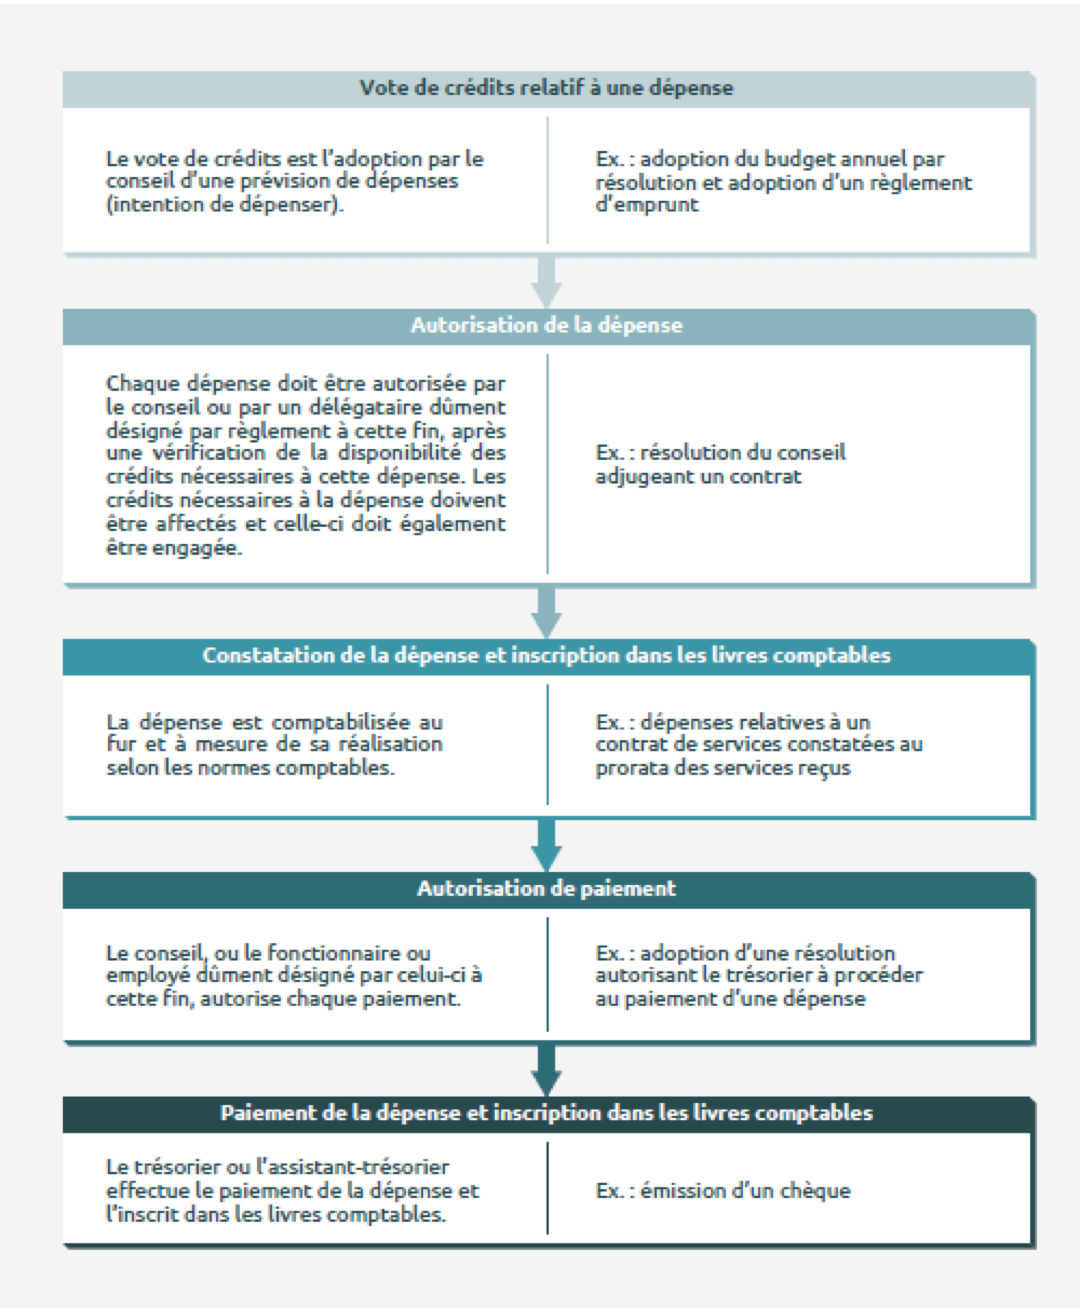
Note : La notion de dépense englobe les dépenses de fonctionnement et d’investissement.
Source : Ce tableau s’inspire d’un tableau tiré du Guide d’accueil et de référence pour les élues et les élus municipaux de 2020 ainsi que du Manuel de la présentation de l’information financière municipale du ministère des Affaires municipales et de l’Habitation.
Autres fiches qui pourraient vous intéresser
Découvrez les fiches
Trouvez l'information qu’il vous faut en explorant par thème ou en cherchant par mot-clé.


